
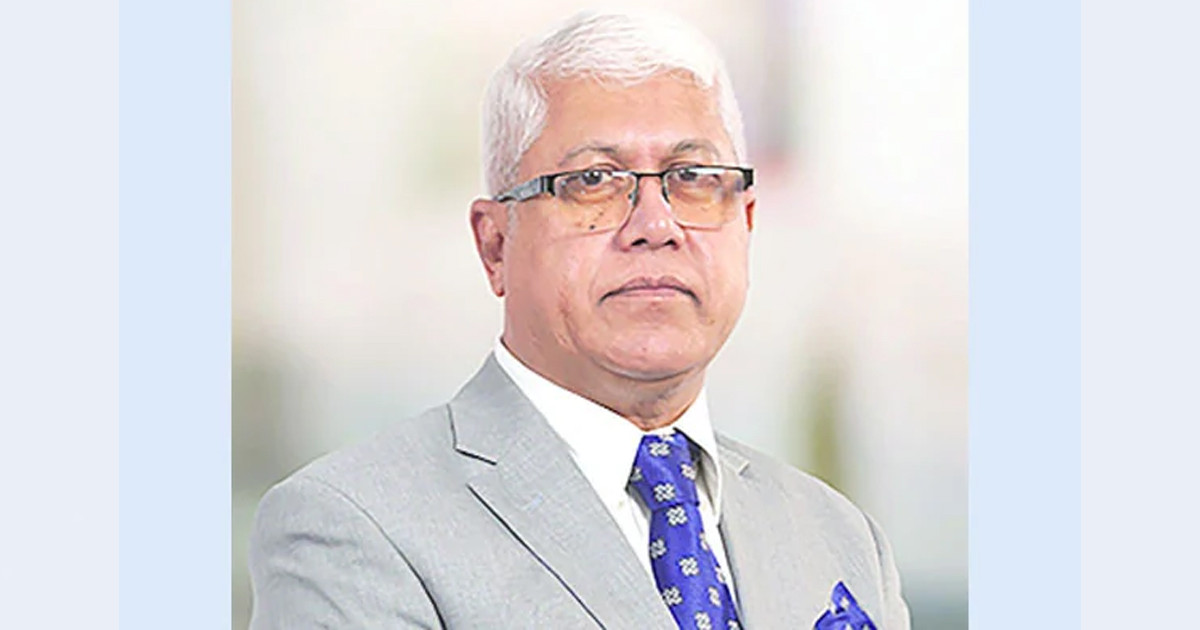
► ফজলুর রহমান। চার্টার্ড অ্যাকাউন্ট্যান্ট হিসেবে ব্যাংকিং কার্যক্রম, আর্থিক বিশ্লেষণ ও কৌশলগত পরিকল্পনায় তাঁর দীর্ঘ অভিজ্ঞতা রয়েছে। পরিবর্তনশীল বাজার পরিস্থিতি ও স্বল্পমেয়াদি অস্থিরতা মোকাবিলা করে প্রতিষ্ঠানের দীর্ঘমেয়াদি প্রবৃদ্ধি নিশ্চিত করা এবং টেকসই মূল্য সৃষ্টি তাঁর নেতৃত্বের অন্যতম বৈশিষ্ট্য।
►ব্যাংক খাতে সুশাসন ও সংস্কার জোরদার করার পাশাপাশি জরুরি প্রয়োজনে আমানত উত্তোলন ও অর্থ পরিশোধ সচল রাখতে আপৎকালীন সহায়তা কার্যক্রম চালু করা যেতে পারে
দেশের ব্যাংকিং খাত কঠিন সংকটের মধ্য দিয়ে যাচ্ছে। এ অস্থিরতায় ব্যাংকের প্রতি গ্রাহকদের আস্থাও নড়বড়ে হয়ে পড়েছে। সংকট কাটিয়ে উঠতে প্রয়োজন কার্যকর পদক্ষেপ, পেশাদার পরিচালনা, বাংলাদেশ ব্যাংক ও সরকারের অব্যাহত সহায়তা এবং সুনির্দিষ্ট পুনরুদ্ধার পরিকল্পনা। এসব উদ্যোগের সমন্বয়ে ব্যাংক খাতের প্রতি জনআস্থা ফিরিয়ে আনা সম্ভব। ব্যাংক খাতের সংকট ও উত্তরণের পথ নিয়ে সঙ্গে কথা বলেছেন এবি ব্যাংক পিএলসির পরিচালনা পর্ষদের চেয়ারম্যান বিশিষ্ট ব্যাংকার মো. ফজলুর রহমান। ১৯৯৭ সালে ভাইস প্রেসিডেন্ট হিসেবে এবি ব্যাংকে যোগ দিয়ে পরে তিনি ব্যাংকটির প্রেসিডেন্ট ও ব্যবস্থাপনা পরিচালকের (এমডি) দায়িত্ব পালন করেন।
তিনি বলেন, ব্যাংক খাতে সুশাসন ও সংস্কার জোরদার করার পাশাপাশি জরুরি প্রয়োজনে আমানত উত্তোলন ও অর্থ পরিশোধ সচল রাখতে আপৎকালীন সহায়তা কার্যক্রম চালু করা যেতে পারে। ব্যাংকের লাইসেন্স শুধু জনগণের আমানত গ্রহণের অনুমতি নয়; এর সঙ্গে আমানতকারীদের স্বার্থ রক্ষার দায়িত্বও জড়িত।
প্রতিটি সংকটাপন্ন ব্যাংকের ঋণ, প্রভিশন, মূলধন, নগদ অর্থের অবস্থান, জামানত এবং সংশ্লিষ্ট পক্ষকে দেওয়া ঋণ নিরীক্ষা ও পর্যালোচনা করা প্রয়োজন। এতে সাময়িক তারল্যসংকট ও বড় ধরনের আর্থিক লোকসানের পার্থক্য স্পষ্ট হবে। পাশাপাশি ব্যাংকটি আদৌ পুনরুদ্ধার করা সম্ভব কি না, সে বিষয়েও ধারণা পাওয়া যাবে। কোনো ব্যাংকের টিকে থাকার বাস্তব সম্ভাবনা না থাকলে কর্তৃপক্ষের উচিত আইন অনুযায়ী রেজল্যুশন প্রক্রিয়ায় যাওয়া।
ফজলুর রহমান বলেন, ব্যাংকিং খাতের সংকট মূলত নীতি ও বাস্তব পরিচালনার মধ্যে গুরুতর ব্যবধানের চিত্র তুলে ধরে। প্রতিটি সংকটাপন্ন ব্যাংকে অভিজ্ঞ ও দক্ষ পেশাজীবী বা পরামর্শকের নেতৃত্বে একটি তত্ত্বাবধায়ক কমিটি থাকা উচিত। কোনো সমস্যা চিহ্নিত হলে কমিটি তা সংশ্লিষ্ট কর্তৃপক্ষের কাছে তুলে ধরবে। প্রযোজ্য আইন ও সাক্ষ্য-প্রমাণের ভিত্তিতে পরিচালক, ব্যবস্থাপক ও তত্ত্বাবধায়কদের জবাবদিহি নিশ্চিত করতে হবে। ব্যাংকের পরিচালনা পর্ষদকে কৌশলগত পরিকল্পনা, ঝুঁকির সীমা, পুনরুদ্ধার ও মূলধন পরিকল্পনা অনুমোদনের পাশাপাশি ব্যবস্থাপনার কার্যক্রম নিয়মিত তদারকি ও পর্যালোচনা করতে হবে। বাংলাদেশ ব্যাংককেও কার্যকর নজরদারি নিশ্চিত করতে হবে।
এই ব্যাংকার বলেন, ঋণ অবলোপন বা দ্রুত ঋণ সম্প্রসারণের মাধ্যমে শ্রেণিকৃত ঋণের অনুপাত কমানোকে ঋণ পুনরুদ্ধারের উল্লেখযোগ্য অগ্রগতি বলা যায় না। বছরের পর বছর ব্যাংক খাতে জমে থাকা ক্ষতি কাটিয়ে উঠতে দীর্ঘ সময় লাগবে। যেসব ব্যাংকের ঘুরে দাঁড়ানোর সক্ষমতা রয়েছে, তাদের পুনরুদ্ধার কার্যক্রমের জন্য প্রাথমিকভাবে পাঁচ বছর সময় দেওয়া যেতে পারে। এজন্য প্রয়োজন অনুযায়ী শর্তসাপেক্ষে সহায়তা দিতে হবে এবং প্রতিবছর অগ্রগতি মূল্যায়ন করতে হবে। দৃশ্যমান ও বিশ্বাসযোগ্য অগ্রগতি থাকলে বিশেষ ক্ষেত্রে সময়সীমা ১০ বছর পর্যন্ত বাড়ানো যেতে পারে।
তিনি আরও বলেন, দৈনিক নগদ অর্থের ব্যবস্থাপনা, অর্থ পরিশোধের বাস্তবসম্মত প্রতিশ্রুতি, আমানতকারীদের সঠিক তথ্য দেওয়া এবং আর্থিক শৃঙ্খলা প্রতিষ্ঠা অত্যন্ত জরুরি। আয় বাড়াতে হবে স্বল্প ব্যয়ের আমানত, লেনদেন সেবা, রেমিট্যান্স ও বাণিজ্যসেবা থেকে। পাশাপাশি বিদ্যমান নগদ অর্থ ও মূলধনের সক্ষমতা বিবেচনায় বিচক্ষণতার সঙ্গে ঋণ দিতে হবে। ঋণ আদায় ও পুনরুদ্ধার দলের কাজের ওপর গুরুত্ব দিয়ে ফজলুর রহমান বলেন, ঋণগ্রহীতা ও জামানতসংক্রান্ত যাচাইকৃত নথি সংরক্ষণ করতে হবে। ঋণ পরিশোধের সক্ষমতা রয়েছে-এমন গ্রাহকদের উল্লেখযোগ্য পরিমাণ নগদ অর্থ পরিশোধের ভিত্তিতে ঋণ পুনর্গঠনের সুযোগ দেওয়া যেতে পারে। তবে ইচ্ছাকৃত ঋণখেলাপি, প্রতারণা ও অর্থ অন্যত্র সরিয়ে নেওয়ার ঘটনায় আইন প্রয়োগ করতে হবে।
পুনঃতফসিল, অবলোপন, পুনর্মূল্যায়ন ও সম্পদ হস্তান্তরের বিপরীতে প্রকৃত নগদ আদায়ের পরিমাণ প্রতিবেদনে আলাদাভাবে দেখানোরও পরামর্শ দেন তিনি। তাঁর মতে, আমানতকারীরা নির্বিঘ্নে অর্থ তুলতে পারবেন, হিসাবপত্রে ব্যাংকের প্রকৃত আর্থিক অবস্থা প্রতিফলিত হবে এবং পুনরুদ্ধার কার্যক্রমে বাস্তব ফল আসবে-তখনই জনআস্থা ফিরবে। এজন্য পেশাদার পরিচালনা, শর্তসাপেক্ষে অব্যাহত সহায়তা ও কার্যকর তদারকির সমন্বয় জরুরি।
সর্বোপরি, ব্যাংক ও তদারকি কর্তৃপক্ষ-উভয় পক্ষের জবাবদিহি নিশ্চিত করতে হবে।